年収600万は勝ち組か?手取りと生活費のリアル【2026最新】
賃上げの動きが加速する一方で、止まらない物価高や社会保険料の負担増が家計を直撃している2026年現在。「年収600万円」という数字は、多くのビジネスパーソンにとってキャリアの一つの到達点であり、周囲からも羨望の眼差しを向けられやすい基準です。しかし実際のところ、当事者からは「思ったほど贅沢できない」「毎月カツカツで貯金が増えない」といった切実な声が後を絶ちません。
平均年収を大きく上回るはずの年収600万円層で、なぜこのような「体感的な貧困感」が生じるのでしょうか。本記事では、手取り額の実態や税金の負担、独身・子育て世帯別のリアルな生活費内訳を徹底検証。最新の統計データに基づき、年収600万円の真の立ち位置と賢い資産形成の処方箋を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の実際の手取り額は年間約450万〜480万円(月額約30万〜33万円+ボーナス)で、額面の約2割強が税金と社会保険料で控除される。
- 要点2:給与所得者全体の上位約22%に位置するが、片働き子育て世帯では各種公的支援の所得制限や教育費の重圧により「隠れ貧困」に陥りやすい。
- 要点3:独身なら適正家賃10万〜12万円で余裕ある生活が送れる一方、ファミリー層は住宅ローンの借入上限やふるさと納税等の控除制度を戦略的に活用することが不可欠。
【2026年最新】年収600万円の割合と年齢分布|平均年収推移から見る立ち位置
国税庁の最新の民間給与実態統計や厚生労働省の賃金構造データを分析すると、日本の給与所得者における2026年最新の平均年収推移は約460万円前後で推移しています。その中で年収600万円台(600万円超〜700万円以下)の人の割合は全体の約6.5%〜7.0%です。年収600万円以上の層をすべて合計しても全体の上位約20%〜22%に過ぎず、客観的な統計上は間違いなく上位グループに属しています。
男女別・年齢別の分布を見ると、その構造がより鮮明になります。年収600万円の年齢分布としては、ボリュームゾーンは40代後半〜50代前半の役職者や中堅リーダー層です。20代で年収600万円に到達している割合は同年代のわずか3%〜5%前後(総合商社、外資系、大手IT、金融専門職など)に限られ、30代前半でも上位約12%前後の狭き門となっています。
男女差も依然として大きく、男性単体で見れば年収600万円以上の割合は約30%に達するのに対し、女性では約7%前後にとどまります。このデータが示す通り、日本社会全体で見れば年収600万円は十分に高いハードルをクリアした高所得層といえます。
年収600万円の手取り額と税金の実態|「額面と手取りのギャップ」の内訳
額面上の年収が600万円であっても、口座にそのまま振り込まれるわけではありません。ボーナスや扶養家族の有無で多少前後しますが、年収600万円の手取り額は年間でおよそ450万〜480万円(手取り率約75%〜80%)となります。
毎月の給与とボーナス(年2回・計3〜4ヶ月分)の配分モデルで見ると、手取りのイメージは以下のようになります。
・毎月の額面給与:約37万5,000円(年間450万円) ➔ 毎月の手取り額:約29万〜31万円
・年間ボーナス額面:150万円 ➔ ボーナス手取り額:約115万〜120万円
ここで重くのしかかるのが年収600万円の税金と社会保険料です。所得税(約14万〜18万円)、住民税(約30万〜32万円)、健康保険・厚生年金・雇用保険などの社会保険料(約85万〜90万円)が引かれ、年間の控除総額は約130万〜150万円に達します。昇給によって額面が増えても税率や社会保険料率が上がるため、「昇給した割には手取りが増えていない」という不満が生じやすい構造になっています。
「実は勝ち組ではない?」年収600万円が貧困感を感じる3つの理由
世間一般では年収600万円が勝ち組の理由として「平均以上の生活」「安定した購買力」が挙げられますが、当事者の実感と乖離してしまう背景には、現代特有の明確な3つの要因があります。
第1の要因は、物価・光熱費の高騰と実質賃金の伸び悩みです。日用品や食料品、エネルギー価格の上昇により、数年前と同じ生活を送るだけでも毎月の基本支出が2万〜4万円程度底上げされています。手取りが変わらないまま支出だけが増加しているため、生活のゆとりが削られています。
第2の要因は、「隠れ所得制限」と公的支援の対象外化です。年収600万円前後になると、児童手当の支給額判定や高等学校等就学支援金(高校無償化)のボーダーライン、自治体独自の医療費助成などの所得制限に引っかかりやすくなります。低所得世帯向けの手厚い給付を受けられない一方で、税負担はフルに課されるため、手元に残る可処分所得で逆転現象に近い感覚を覚える世帯が少なくありません。
第3の要因は、「プチ贅沢」による生活水準のインフレです。年収600万円に達した安心感から、少し高めの賃貸住宅を選んだり、頻繁な外食やサブスクリプションの契約、自家用車のグレードアップなどを重ねてしまい、固定費が雪だるま式に膨らんで貯蓄に回す資金が枯渇するケースが多発しています。
独身と子育て世帯で激変する生活レベルとリアルな家計簿
年収600万円の生活レベルは、世帯構成によって天と地ほどの差が生まれます。単身者とファミリー層のリアルな収支状況を比較してみましょう。
【独身世帯】可処分所得が多く「プチ富裕層」の暮らしが可能
独身者の場合、手取り月額約30万円をほぼすべて自分一人で使えるため、経済的な自由度は極めて高くなります。
・年収600万の独身における家賃相場:手取りの3分の1以下である10万〜12万円が適正ライン。都心の駅近マンションや1LDKの快適な物件に無理なく居住可能です。
・生活実感:自炊や趣味、旅行に自由にお金を使いつつ、毎月5万〜8万円以上の貯金・資産運用を継続できる余裕があります。外食で値段を細かく気にせず、自己投資にも資金を振り向けることが可能です。
【子育て世帯(片働き・子ども2人)】教育費と住宅費で綱渡りの家計
一方、配偶者と子ども2人を片働き(1馬力)で養う場合、状況は一変してシビアになります。
・住居費:ファミリー向け賃貸や住宅ローンで月12万〜15万円
・食費・日用品費:育ち盛りの子どもを抱えて月8万〜10万円
・教育費・習い事:塾や習い事で月4万〜6万円
・年収600万の子育て世帯の貯金額:月々の収支はほぼトントンとなり、ボーナスを崩しながら年間で50万〜80万円程度を貯蓄・学資保険に回すのが精一杯という世帯も珍しくありません。高校・大学の学費ピーク時には一時的な赤字に陥るリスクすら孕んでいます。
住宅ローン借入額の限界値とふるさと納税限度額の賢い活用法
年収600万円の世帯が生活の安定と資産形成を両立させるためには、大きな固定費のコントロールと税制優遇の活用が決定打となります。
住宅ローンの適正借入額はいくらか?
金融機関の審査上、年収600万の住宅ローン借入額は最大で年収の7〜8倍にあたる4,200万〜4,800万円程度まで融資枠が出ることがあります。しかし、借入限度額いっぱいまで借り入れるのは極めて危険です。
金利上昇局面や将来の修繕積立金増額を考慮した安全圏は、年収倍率5〜6倍の3,000万〜3,600万円程度です。この借入額であれば、35年返済(変動金利0.5%〜0.8%想定)で月々の返済額は約8万〜10万円前後に抑えられ、家計破綻を回避できます。
ふるさと納税の上限目安と節税効果
手取りを最大化するうえで絶対に外せないのがふるさと納税です。年収600万のふるさと納税限度額(控除上限額)の目安は以下の通りです。
・独身または共働き(配偶者控除なし):約7万7,000円〜8万円
・夫婦(配偶者控除あり・子どもなし):約6万8,000円〜7万円
・夫婦+子ども1人(高校生):約6万0,000円〜6万3,000円
・夫婦+子ども2人(高校生・中学生):約5万4,000円〜5万7,000円
上限額の範囲内で寄付を行うことで、実質自己負担2,000円でお米、肉、日用品などの返礼品を受け取ることができ、年間数万円単位の生活費圧縮に直結します。さらに、新NISAやiDeCo(個人型確定拠出年金)をフル活用して課税所得を圧縮することも強力な防衛策です。
年収600万円からさらに伸ばすには?転職市場での市場価値とキャリア戦略
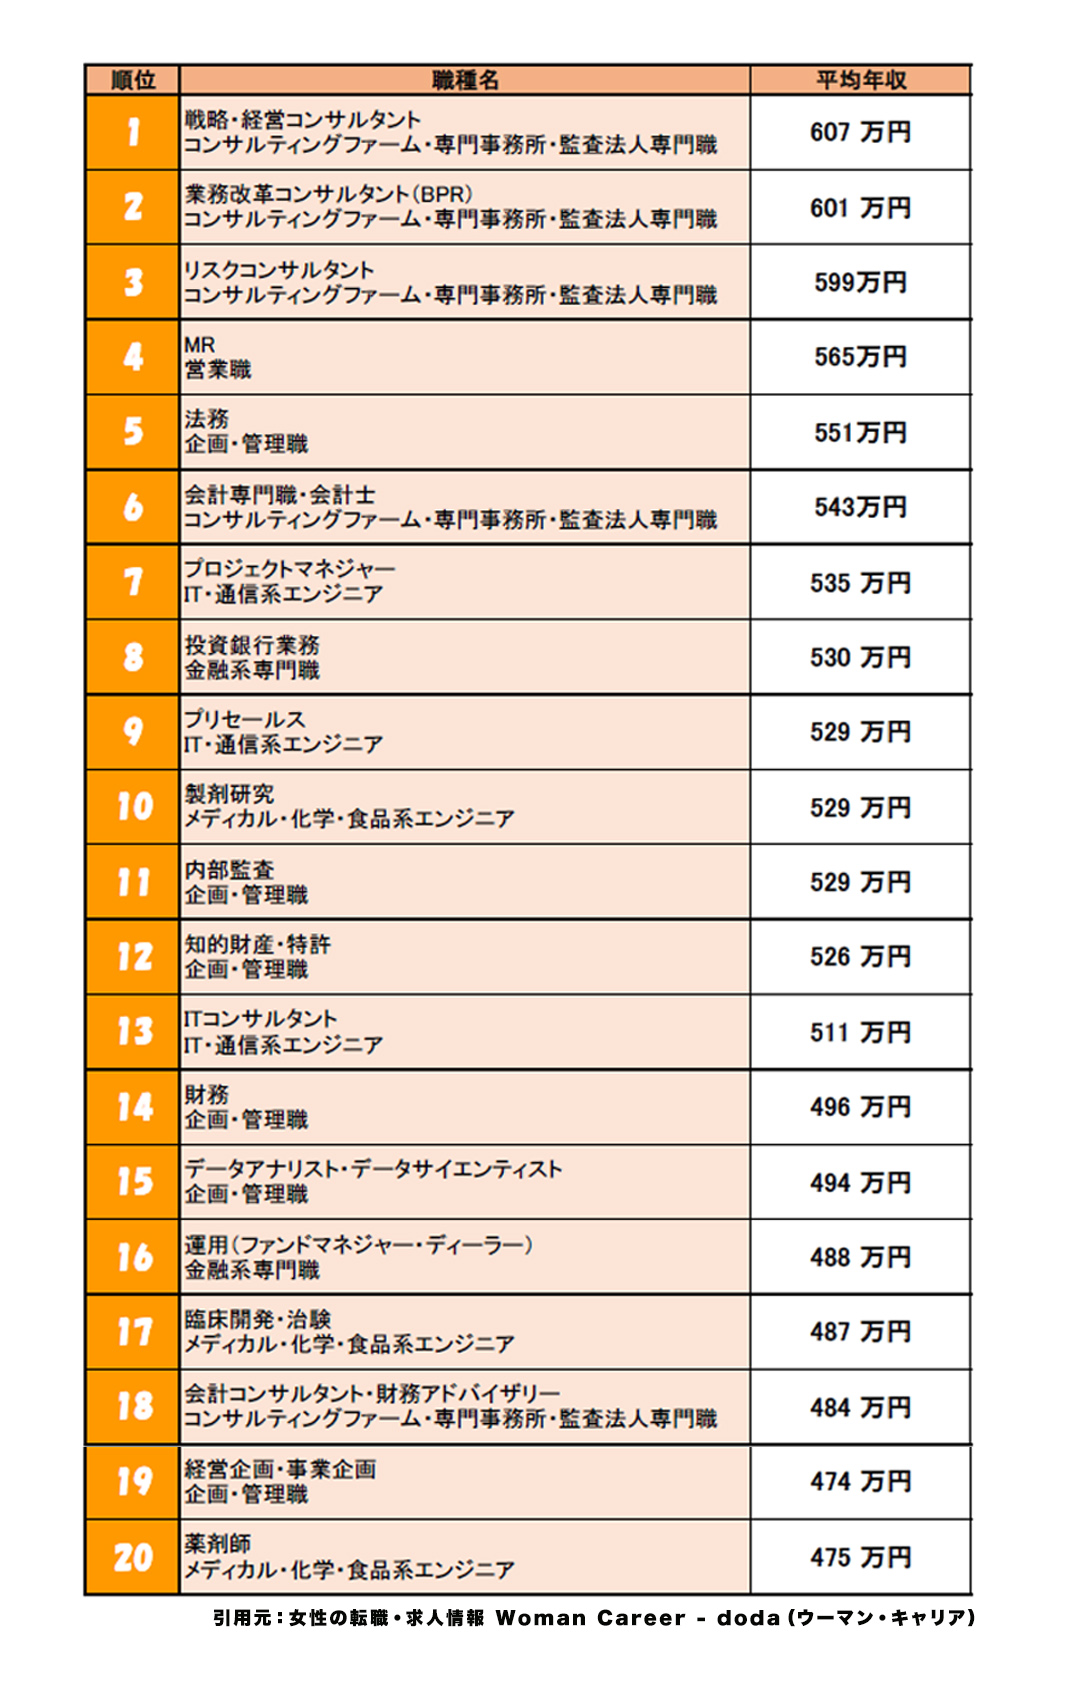
現在の会社で年収600万円に到達したビジネスパーソンは、一定の実務スキルと実績を備えている証明でもあります。ここから年収700万〜800万円超のネクストステージへ進むためには、年収600万円からの転職やキャリアシフトが現実的な選択肢となります。
転職市場において、年収600万円プレイヤーは「プレイヤーとしての高い実務能力」に加え、「プロジェクト管理能力」や「チームマネジメント経験」が求められる転換点です。特にDX推進人材、ITエンジニア、コンサルタント、専門性の高い法人営業、成長産業のマネージャーポジションでは、同職種での転職であっても年収100万〜200万円アップのオファーが提示されるケースが活発に見られます。
社内での昇給ピッチが年数千円〜1万円程度にとどまる企業にいる場合、自身の市場価値を転職エージェント等で定期的に棚卸しし、給与レンジの高い業界や成長企業へ越境することが生涯賃金を最大化する鍵となります。
【年収600万円】に関するよくある質問(FAQ)
Q1:年収600万円の月々の手取り額とボーナスの内訳は?
A1:ボーナスが年4ヶ月分(夏冬各2ヶ月)支給される一般的な給与体系の場合、毎月の額面給与は約37万5,000円、社会保険料や税金を引いた手取り額は約29万〜31万円です。ボーナスは額面150万円に対し、手取りは約115万〜120万円(1回あたり約58万〜60万円)となります。
Q2:独身で年収600万円ならどんな車や住まいが持てますか?
A2:独身であれば家賃10万〜12万円の築浅1LDKマンションに住みつつ、新車で300万〜400万円台の国産SUVや輸入コンパクトカーを維持することが十分に可能です。ただし、自動車ローンと高額な駐車場代が重なると貯蓄ペースが落ちるため、資産形成を優先するなら車両価格を200万円台に抑えるかカーシェア等の活用が推奨されます。
Q3:物価高が続く中で、年収600万円世帯が今すぐ見直すべき固定費は?
A3:真っ先に見直すべきは「大手キャリアの通信費(格安SIMへの移行)」「不要な生命保険・民間医療保険の重複特約の解約」「利用頻度の低いサブスクリプションの整理」です。これらを見直すだけで月2万〜3万円(年間25万〜35万円)の固定費削減になり、浮いた資金をそのまま新NISA等の積立投資に回すことで資産防衛を図ることができます。
まとめ:年収600万円は「支出の設計」次第で勝ち組にも苦境にもなる
年収600万円は、日本の労働市場において上位2割に入る確かな実績であり、十分なポテンシャルを持つ年収帯です。しかし、「勝ち組だから大丈夫」と油断して支出を野放しにすれば、重い税負担と生活インフレによってあっという間に家計が圧迫されるシビアな境界線でもあります。
独身か家族持ちかによって取るべき戦略は異なりますが、共通して重要なのは「見栄のための消費を捨て、固定費をスリムに保つこと」「ふるさと納税や新NISAなどの制度をフル活用して資産形成を自動化すること」です。現状の給与基盤を守りつつ、キャリアアップや副業による収入増を目指せば、年収600万円は将来の確固たる経済的自由を築くための最高のジャンプ台となるでしょう。 (出典: 年収 600 万(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。